고정 헤더 영역
상세 컨텐츠
본문
의료는 법이 먼저 달렸다
한국에서 삶의 마무리를 준비하는 일은 의외로 제도권 안에서 가장 먼저 자리를 잡았다. 2018년 2월 연명의료결정제도가 시행된 이후 사전연명의료의향서 등록자는 2026년 11월 9일 기준 약 362만 명에 이르렀다. 말기 환자가 의사와 함께 작성하는 연명의료계획서도 21만 건을 넘었다. 2025년 한 해에만 신규 의향서가 49만 건 가까이 늘었다.
더 의미 있는 숫자는 따로 있다. 연명의료 중단 결정의 이행 건수 가운데 본인 의사가 문서로 확인된 비율이 52.2%로, 제도 첫해보다 19.7%포인트 올랐다. 임종 앞에서 가족이 대신 결정하던 관행이 조금씩 본인의 선택으로 옮겨 가고 있다는 신호다. 다만 의향서를 썼다고 곧바로 연명의료가 중단되는 것은 아니다. 실제 이행에는 환자 상태 판단과 의사 확인이라는 절차가 따른다.
재산은 은행이 먼저 달려갔다
의료가 법으로 정리되는 동안 재산 쪽은 금융이 움직였다. 4대 은행의 유언대용신탁 잔액은 2026년 8월 말 7조 6,581억 원으로, 지난해 말 4조 5,002억 원보다 70.2% 늘었다. 신한은행 한 곳만 보아도 잔고가 지난해 말 4,593억 원에서 올해 9월 1조 5천억 원대로 세 배 넘게 불었다. 보도마다 수치가 조금씩 다르지만 증가의 규모는 같다.
신탁의 매력은 분명하다. 유언은 사망해야 효력이 생기지만, 신탁은 치매 이후에도 수탁자가 재산을 관리하고 지급한다. 종이 유언장을 잃어버릴 걱정도 줄어든다. 이 흐름에서 눈에 띄는 것은 상품의 모양이다. 신한은행은 신탁 고객에게 사진, 음성 편지, 영상을 남기는 스토리 기록 서비스를 붙였다. 자산만이 아니라 가족에게 남기고 싶은 기억과 메시지까지 한 상품에 담겠다는 구상이다. 하나은행은 병원과 손잡고 유산 기부 설계까지 넓혔다. 다만 유류분 산정에 신탁재산이 포함되는지는 하급심 판단이 엇갈린다는 점에서, 신탁을 만능 해법으로 보기는 어렵다.
그 사이, 법적 힘이 없는 노트는 어디에
문제는 이 모든 준비가 서로 떨어져 있다는 점이다. 한국에서도 엔딩노트에 적은 재산 처분 희망은 그 자체로 효력이 없다. 민법은 유언의 방식을 자필증서, 녹음, 공정증서, 비밀증서, 구수증서의 다섯 가지로 한정하고, 요건을 하나라도 놓치면 무효로 본다. 자필증서는 전문과 연월일, 주소, 성명을 직접 손으로 쓰고 날인해야 하며, 컴퓨터로 작성하면 무효다. 노트에 정성껏 쓴 유언이 형식 미비로 사라질 수 있다는 뜻이다. 일본에는 법무국이 유언서를 맡아 주는 제도가 있지만, 한국에서 같은 성격의 공적 보관 장치는 전무하다.
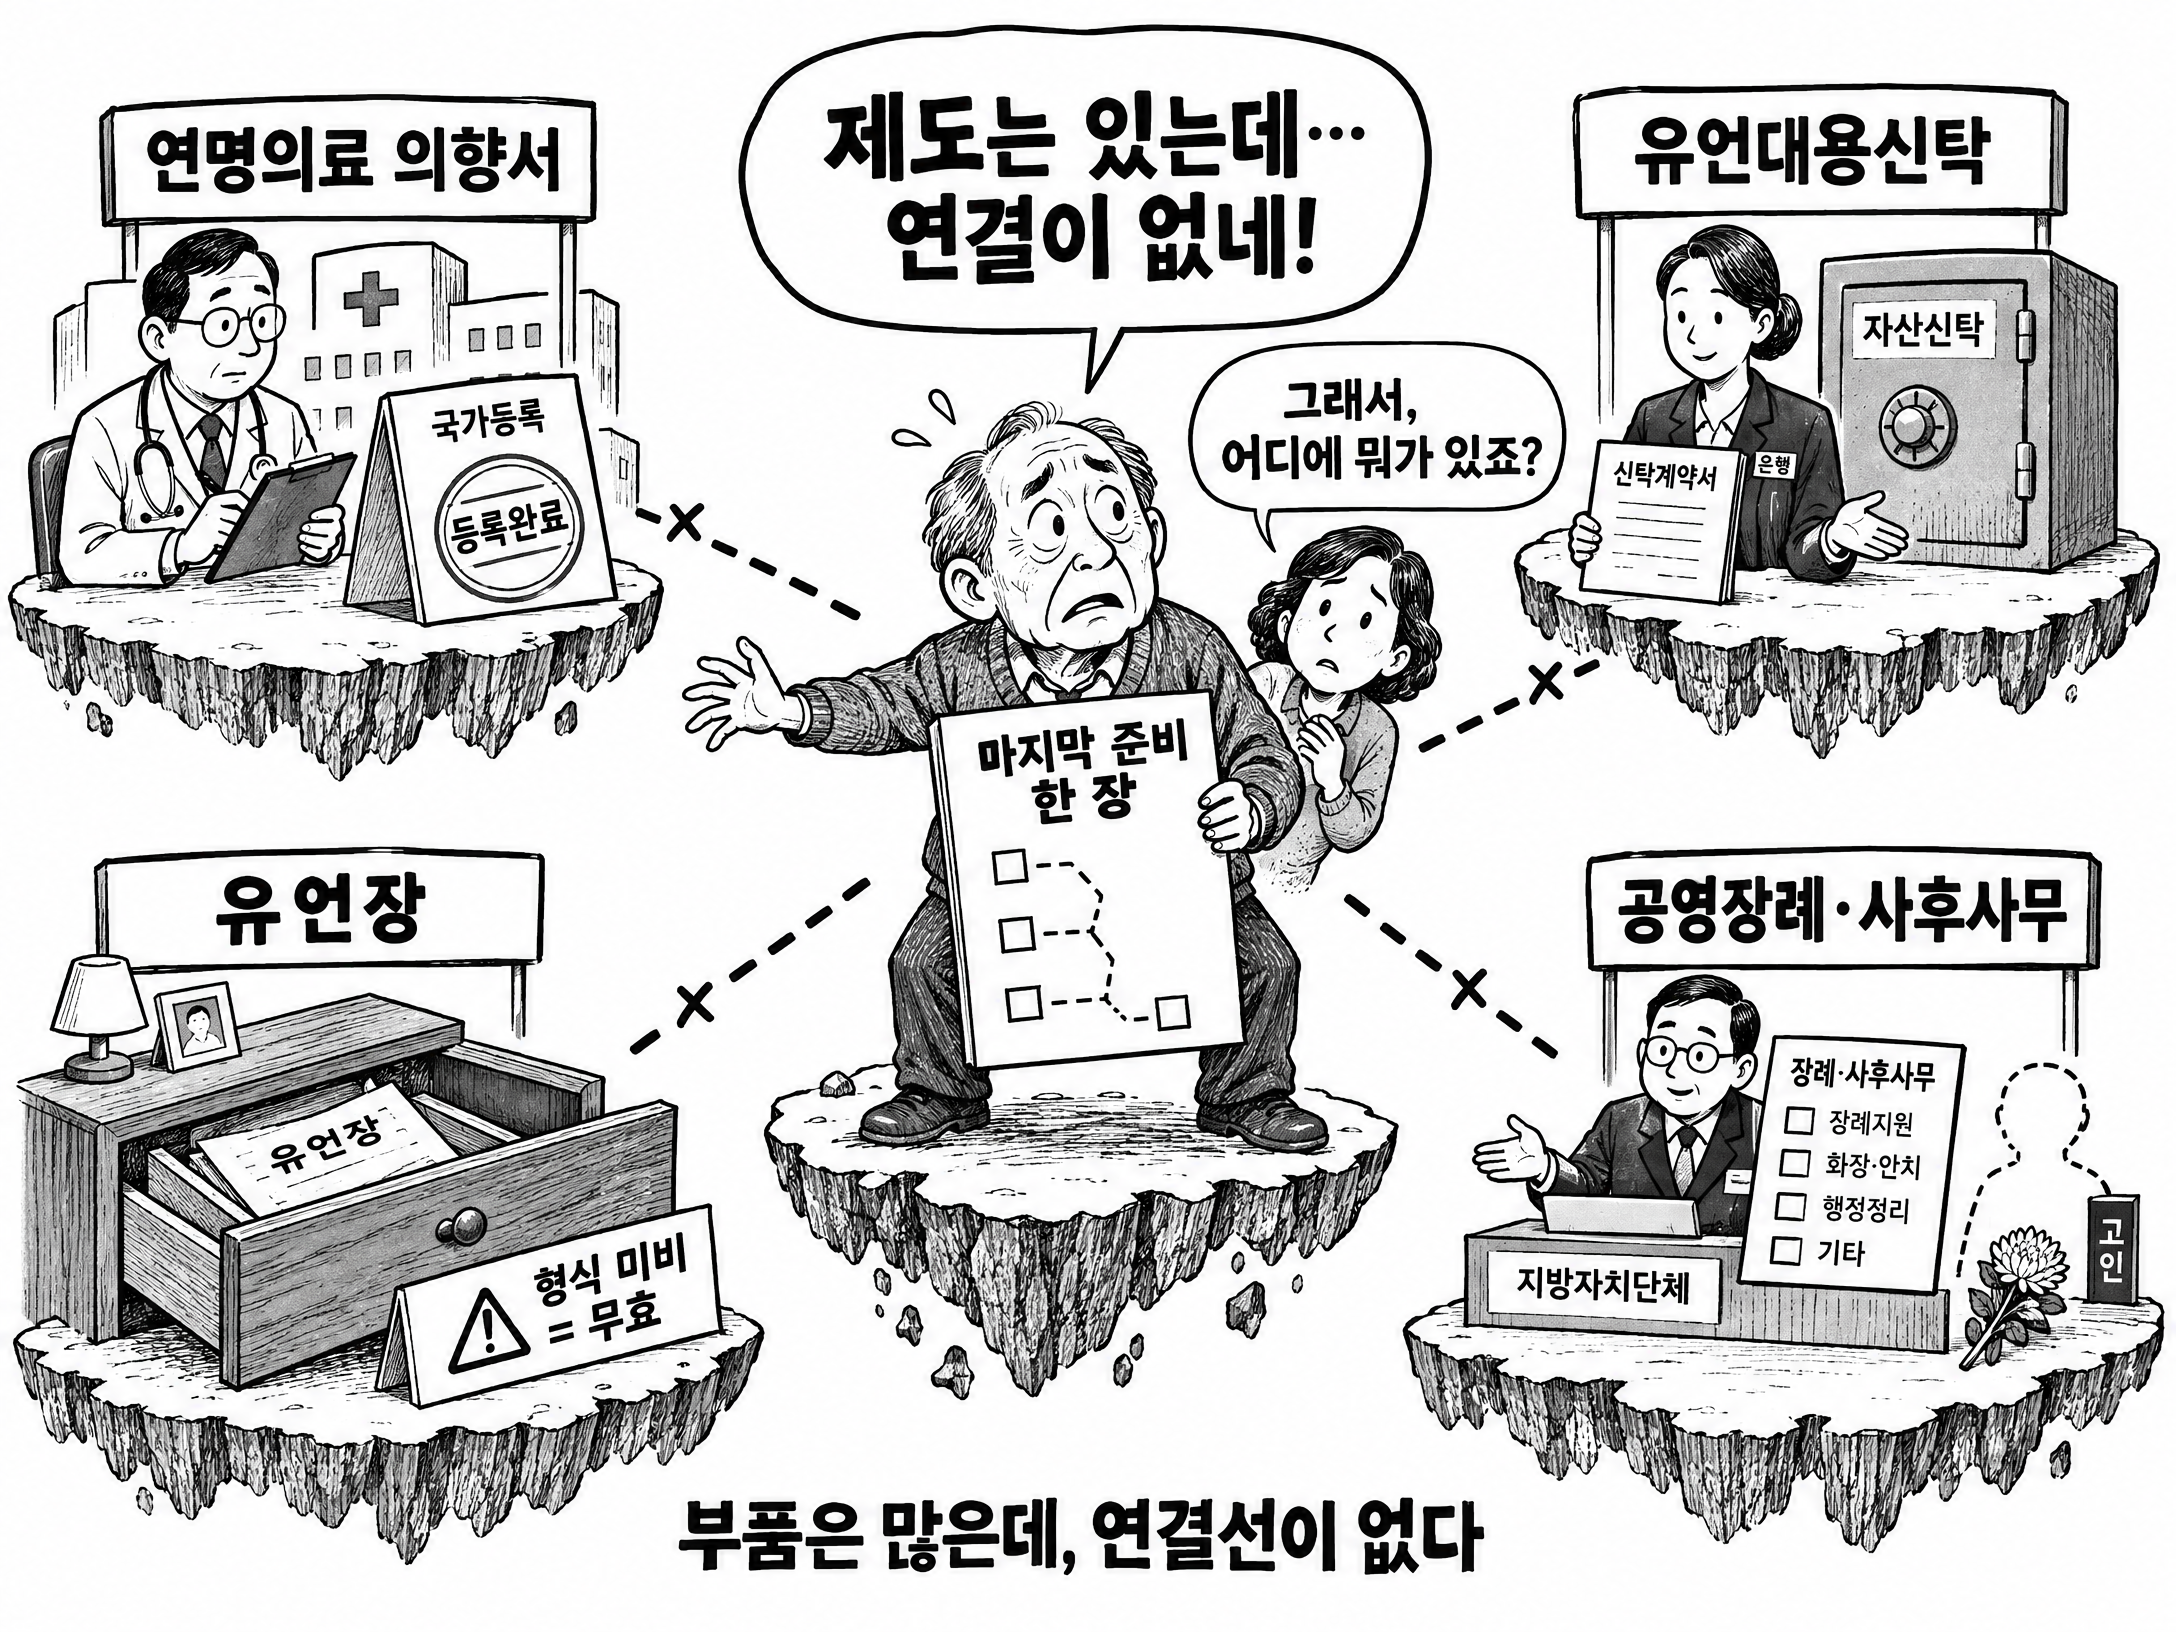
그러다 보니 의향서는 국가 시스템에, 신탁은 은행에, 유언장은 서랍에, 장례 희망은 머릿속에 흩어진 사람이 적지 않을 것이다. 이를 한곳에서 연결해 보여 주는 표준 노트나 정보 등록 체계도 정부 차원에서는 확인되지 않는다. 2022년에 유언 작성, 상속세 계산, 장례, 기부, 디지털 정리를 한 앱에 담겠다는 민간 엔딩노트 앱이 나온 적은 있으나, 제도권으로 확산되지 못했다.
가장 큰 빈칸은 마지막 순간이다
빈칸이 가장 뚜렷한 곳은 사후다. 복지부 자료에 따르면 무연고 사망자는 2021년 3,603명에서 2025년 7,171명으로 4년 만에 두 배가 되었다. 일부 보도는 7,190명으로 전하지만 증가세는 같다. 65세 이상은 1,845명에서 4,310명으로 늘었다.
이 숫자가 말하는 바는 단순한 "연고 없음"이 아니다. 무연고 사망자 네 명 중 세 명은 연고자가 있는데도 시신 인수를 거부하거나 기피한 경우였다. 사유는 대부분 경제적 어려움과 관계 단절이다. 가족이 있어도 마지막을 맡아 줄 사람이 없는 시대가 이미 왔다는 뜻이다. 2026년 10월 국정감사에서는 무연고 사망에 대한 국가 공식 통계조차 없다는 점이 지적되었고, 공영장례 지원 수준이 지역마다 크게 다르다는 점도 도마에 올랐다. 경기와 제주는 최대 160만 원을 지원하지만 인천은 80만 원 이내다. 가이드라인으로 사후사무 계약 시장을 규율하기 시작한 일본과 달리, 한국에서 비슷한 정부 문서가 있는지는 확인하지 못했다.
보험은 노트 대신 서비스를 쥐려 한다
일본 보험사가 엔딩노트를 "나답게 사는 설계도"로 재포장하며 고객 접점을 넓히는 동안, 한국 보험사는 이름 대신 실행 서비스를 쥐려는 모양새다. 삼성생명은 2026년 8월부터 건강상담에서 간병, 시니어 돌봄, 장례 지원까지 잇는 서비스를 준비한다고 알려졌다. 사망보험금으로 간병·요양 서비스를 받는 서비스형 상품은 연내 출시가 불투명하다는 보도가 나왔다. 한국 보험사가 엔딩노트를 앞세운 캠페인을 벌인다는 사례는 찾지 못했다.
필요한 것은 새 제도가 아니라 연결이다
이 글의 진단은 필자의 해석이다. 한국에는 부품이 이미 많다. 의료에는 법이 있고, 재산에는 신탁이 있고, 사후에는 지자체의 공영장례가 있다. 없는 것은 이 부품들을 한곳에서 보여 주고 이어 주는 장치다. 일본이 법적 효력 없는 노트를 허브로 삼아 시행착오를 겪는 동안, 한국은 힘 있는 제도를 먼저 쌓았지만 그 제도들 사이의 연결을 미뤄 두었다.
당장 개인이 할 수 있는 일은 간단하다. 의향서를 어디에 등록했는지, 신탁과 유언은 어디에 있는지, 장례는 누가 맡을지를 한 장에 적어 두는 것이다. 그 한 장의 위치를 가족 한 사람에게 알려 두면 노트는 비로소 제 구실을 한다. 법적 힘이 없는 문서를 쓸모 있게 만드는 것은 결국 문서가 아니라 연결이다.
'엔딩노트' 카테고리의 다른 글
| 죽음을 ‘결정’할 권리는 얻었다, 그러나 죽을 ‘자리’가 없다 (0) | 2026.11.18 |
|---|---|
| ‘엔딩노트의 날’, 쓰는 것을 넘어 서로의 뜻을 잇다 (0) | 2026.11.16 |
| 법적 효력 없는 노트가 일본 종활의 중심이 된 이유 (0) | 2026.11.15 |
| 혼자 살아가는 사람을 위한 엔딩노트 (0) | 2026.11.14 |
| 죽음을 맞이할 방을 선택할 수 있다면 (0) | 2026.11.09 |